একসময় সাধারণ মানুষের সঞ্চয়ের জনপ্রিয় মাধ্যম হিসেবে পরিচিত সরকারি গ্যারান্টিযুক্ত প্রাইজবন্ডে এখন আগ্রহ কমছে। গত কয়েক বছরে এর বিক্রি যেমন কমেছে, তেমনি প্রাইজবন্ডের বিপরীতে মূল অর্থ ও পুরস্কারের অর্থ পরিশোধের পরিমাণও কমেছে।সংশ্লিষ্টদের মতে, পর্যাপ্ত প্রচারের অভাব এবং ব্যাংকসহ বিভিন্ন প্রতিষ্ঠানে তুলনামূলক আকর্ষণীয় ও সহজলভ্য সঞ্চয়ী উপকরণের বিস্তারের কারণে প্রাইজবন্ডের জনপ্রিয়তা কমেছে। এটিকে আবার আকর্ষণীয় করতে ১ হাজার টাকা বা তার বেশি মূল্যমানের প্রাইজবন্ড চালু এবং পুরস্কারের সুবিধা বাড়ানোর মতো প্রস্তাবও এসেছে।
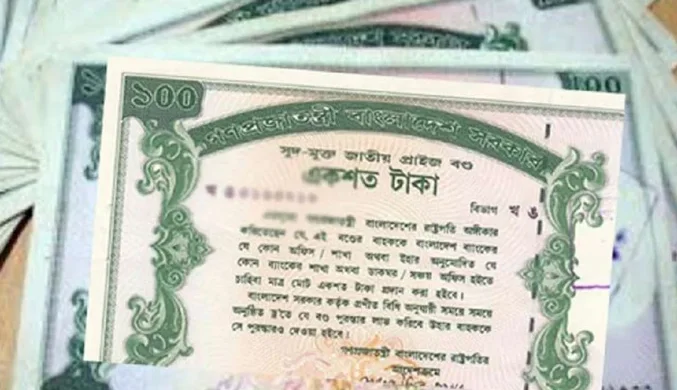
জনগণের কাছ থেকে অর্থ সংগ্রহের সরকারি সঞ্চয়ী ব্যবস্থা হিসেবে ১৯৭৪ সালে দেশে প্রাইজবন্ড চালু করা হয়। বর্তমানে ১০০ টাকা মূল্যমানের প্রাইজবন্ড বাজারে রয়েছে। এর আগে ১০ টাকা ও ৫০ টাকা মূল্যমানের বন্ড চালু ছিল। মূল্যস্ফীতির কারণে ১৯৯৫ সালে সেগুলো বাতিল করা হয়।একসময় বিয়ে, জন্মদিনসহ বিভিন্ন পারিবারিক অনুষ্ঠানে উপহার হিসেবে প্রাইজবন্ড দেওয়ার প্রচলন ছিল। সহজে কেনা ও মালিকানা হস্তান্তরের সুবিধার কারণে এটি সাধারণ মানুষের কাছেও বেশ পরিচিত ছিল। তবে সময়ের সঙ্গে এর ব্যবহার ও জনপ্রিয়তা কমে এসেছে।
বাংলাদেশ ব্যাংকের বিভিন্ন শাখা, বাণিজ্যিক ব্যাংক, ডাকঘর এবং জাতীয় সঞ্চয় অধিদপ্তরের শাখা থেকে নগদ টাকার বিনিময়ে প্রাইজবন্ড কেনা যায়। এর জন্য নির্দিষ্ট বিনিয়োগসীমা নেই। প্রাইজবন্ডে সরাসরি সুদ বা মুনাফা দেওয়া হয় না; তবে প্রতি তিন মাস পরপর বছরে চারবার লটারির মাধ্যমে পুরস্কার দেওয়া হয়।
বর্তমানে প্রাইজবন্ডের ৪৬টি সিরিজ রয়েছে। প্রতিটি সিরিজে মোট ৪৬টি পুরস্কার দেওয়া হয়। প্রথম পুরস্কার ৬ লাখ টাকা, দ্বিতীয় পুরস্কার ৩ লাখ ২৫ হাজার টাকা, তৃতীয় পুরস্কার দুটি—প্রতিটি ১ লাখ টাকা, চতুর্থ পুরস্কার দুটি—প্রতিটি ৫০ হাজার টাকা এবং পঞ্চম পুরস্কার ৪০টি—প্রতিটি ১০ হাজার টাকা। সব মিলিয়ে প্রতি ড্রতে পুরস্কারের মোট অর্থ ১৬ লাখ ২৫ হাজার টাকা। ড্রয়ের পর দুই বছরের মধ্যে পুরস্কারের অর্থ দাবি করতে হয়। পুরস্কারের অর্থ পরিশোধের সময় ২০ শতাংশ আয়কর কেটে রাখা হয়।
কেন্দ্রীয় ব্যাংকের প্রতিবেদনে দেখা গেছে, ২০২৪-২৫ অর্থবছরে ৯৯ কোটি ৩০ লাখ টাকার প্রাইজবন্ড বিক্রি হলেও ২০২৫-২৬ অর্থবছরে বিক্রি হয়েছে ৭৭ কোটি ৯০ লাখ টাকার। অর্থাৎ এক বছরে বিক্রি কমেছে ২১ কোটি ৪০ লাখ টাকা বা ২১ দশমিক ৫৫ শতাংশ।
২০২৪-২৫ অর্থবছরে প্রাইজবন্ডের মূল অর্থ ফেরত দেওয়া হয়েছিল ৬৬ কোটি ৮০ লাখ টাকা। লটারির পুরস্কার বাবদ দেওয়া হয় ৪৭ কোটি ৬০ লাখ টাকা। মূল অর্থ ফেরত বাদ দিলে নিট বিক্রির পরিমাণ ছিল ৩২ কোটি ৪০ লাখ টাকা। দুই ধরনের পরিশোধ মিলিয়ে মোট ১১৪ কোটি ৪০ লাখ টাকা দেওয়া হয়, যা ওই বছরের মোট বিক্রির চেয়ে ১৫ কোটি ১০ লাখ টাকা বেশি।
অন্যদিকে ২০২৫-২৬ অর্থবছরে মূল অর্থ পরিশোধ করা হয়েছে ৫৬ কোটি ৫০ লাখ টাকা এবং লটারির পুরস্কার বাবদ ২৮ কোটি ২০ লাখ টাকা। মূল অর্থ বাদ দিলে নিট বিক্রির পরিমাণ দাঁড়ায় ২১ কোটি ৫০ লাখ টাকা। দুই খাতে মোট পরিশোধ হয়েছে ৮৪ কোটি ৭০ লাখ টাকা, যা ওই অর্থবছরের মোট বিক্রির চেয়ে ৬ কোটি ৮০ লাখ টাকা বেশি।
তথ্য অনুযায়ী, এক বছরের ব্যবধানে মূল অর্থ পরিশোধ কমেছে ১০ কোটি ৩০ লাখ টাকা বা ১৫ দশমিক ৪৫ শতাংশ। লটারির পুরস্কার বাবদ পরিশোধ কমেছে ১৯ কোটি ৪০ লাখ টাকা বা ৪০ দশমিক ৭৬ শতাংশ। একই সময়ে নিট বিক্রিও কমেছে ১০ কোটি ৯০ লাখ টাকা বা ৩৩ দশমিক ৬৫ শতাংশ।
কেন্দ্রীয় ব্যাংকের এক কর্মকর্তা জানান, আগে প্রাইজবন্ড নিয়ে নিয়মিত প্রচার চালানো হলেও বর্তমানে তা প্রায় নেই। ফলে নতুন প্রজন্মের অনেকের কাছেই প্রাইজবন্ড সম্পর্কে পর্যাপ্ত ধারণা নেই। তার মতে, বর্তমান অর্থনৈতিক বাস্তবতায় ১০০ টাকার মূল্যমানও আগের মতো আকর্ষণীয় নয়। তাই ৫০০ বা ১ হাজার টাকা মূল্যমানের প্রাইজবন্ড চালুর বিষয়টি বিবেচনা করা যেতে পারে।
তিনি আরও বলেন, ব্যাংকগুলোতে বর্তমানে বিভিন্ন ধরনের সঞ্চয়ী পণ্য রয়েছে এবং এসব নিয়ে ব্যাপক প্রচারও হচ্ছে। ফলে গ্রাহকদের একটি অংশ সেসব উপকরণের দিকে ঝুঁকছেন। প্রাইজবন্ডের সুবিধাগুলো নতুন করে প্রচার করার পাশাপাশি পুরস্কারের মুনাফার ওপর কর কমানো বা তুলে দেওয়ার বিষয়টিও বিবেচনা করা যেতে পারে।
প্রাইজবন্ডে কমছে বিনিয়োগ, সঞ্চয়কারীদের ঝোঁক বিকল্প উপকরণে
একসময় সাধারণ মানুষের সঞ্চয়ের জনপ্রিয় মাধ্যম হিসেবে পরিচিত সরকারি গ্যারান্টিযুক্ত প্রাইজবন্ডে এখন আগ্রহ কমছে। গত কয়েক বছরে এর বিক্রি যেমন কমেছে, তেমনি প্রাইজবন্ডের বিপরীতে মূল অর্থ ও পুরস্কারের অর্থ পরিশোধের পরিমাণও কমেছে
 প্রিয় বাংলাদেশজাতীয়